Servidor público recebeu valores indevidos? Saiba quando a devolução é obrigatória, o que dizem os Temas 531 e 1009 do STJ e como contestar descontos.
Introdução
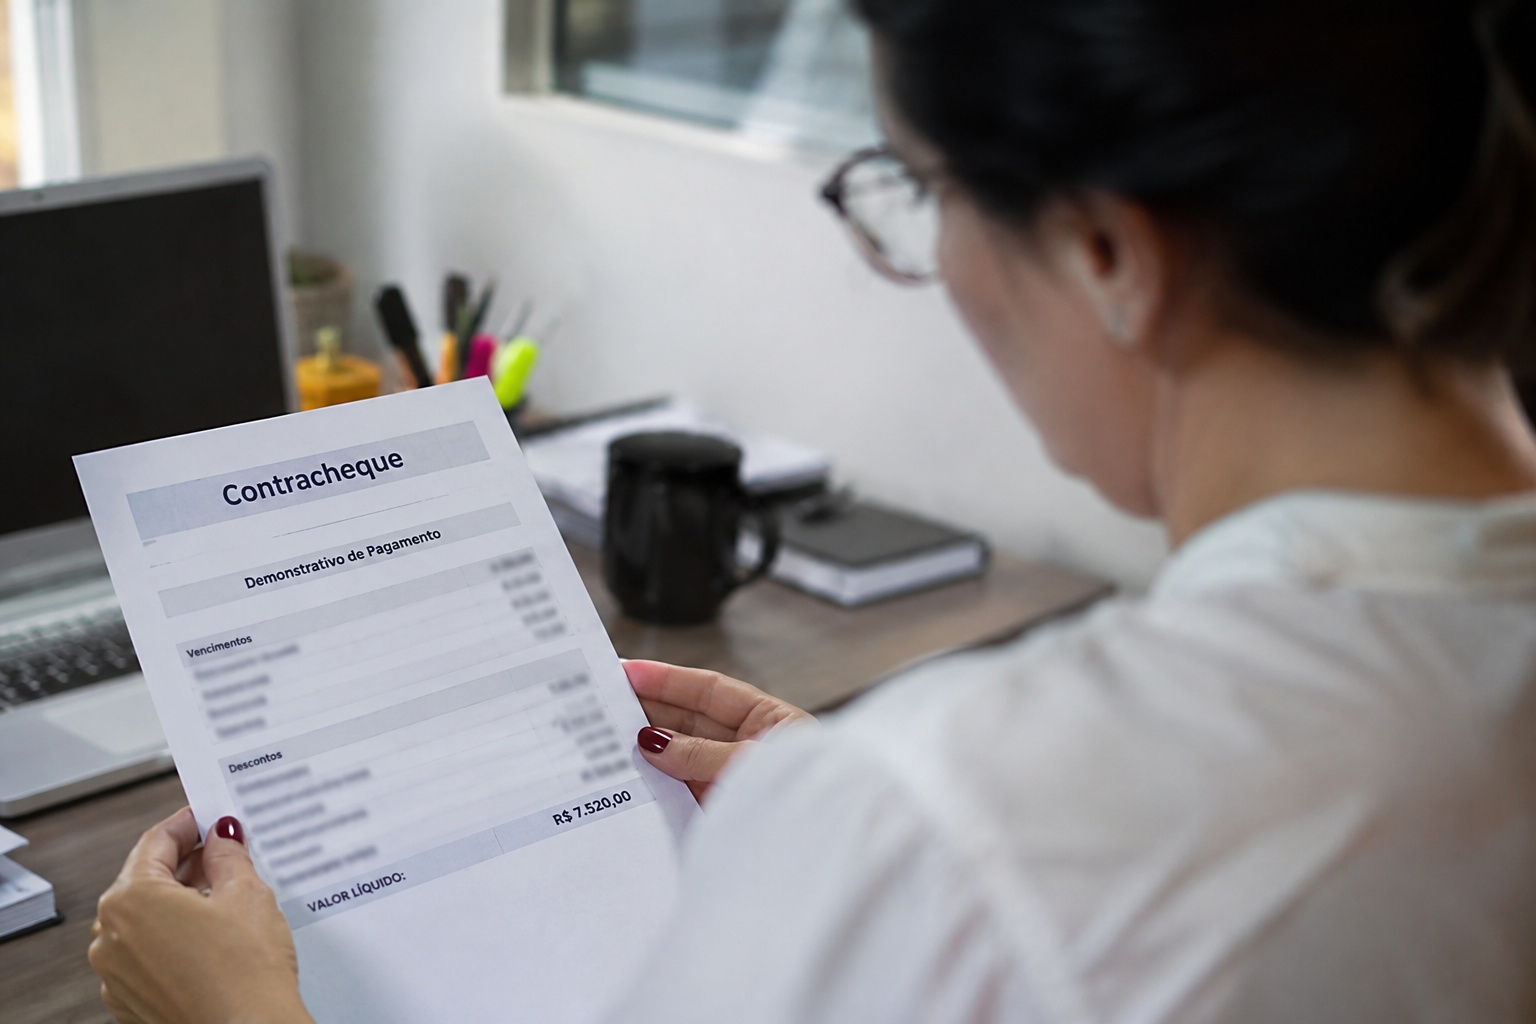
Receber uma notificação para devolver valores pagos pela Administração Pública pode surpreender o servidor, especialmente quando as quantias foram depositadas regularmente em seu contracheque, sem qualquer solicitação ou participação no erro.
Em algumas situações, a Administração identifica pagamentos considerados indevidos e determina a restituição de valores recebidos durante meses ou até anos. A cobrança pode envolver gratificações, adicionais, diferenças remuneratórias ou outras parcelas da remuneração.
Entretanto, o servidor público nem sempre está obrigado a devolver valores recebidos de boa-fé. A possibilidade de restituição depende, principalmente, da origem do pagamento indevido e das circunstâncias em que os valores foram recebidos.
O Superior Tribunal de Justiça estabeleceu critérios importantes sobre essa matéria nos Temas 531 e 1009 dos recursos repetitivos, distinguindo os pagamentos decorrentes de interpretação equivocada da legislação daqueles resultantes de erros operacionais ou de cálculo.
Por isso, antes de aceitar a cobrança ou autorizar descontos na remuneração, é importante compreender quando a devolução é juridicamente exigível e quais medidas podem ser adotadas para questionar a decisão administrativa.
O servidor público é obrigado a devolver valores pagos indevidamente?
Nem sempre. A obrigação de restituir valores depende da natureza do pagamento, da origem do erro e da existência de boa-fé juridicamente protegida.
A Administração Pública possui o dever de controlar a legalidade das despesas e corrigir pagamentos realizados em desacordo com a legislação. Entretanto, esse dever não autoriza automaticamente a cobrança de toda quantia considerada indevida.
Existem situações em que o próprio comportamento da Administração cria no servidor a legítima expectativa de que os valores recebidos são corretos e definitivos.
É o que pode ocorrer quando determinado adicional ou gratificação é concedido em razão de interpretação administrativa da legislação e, posteriormente, o órgão modifica seu entendimento.
Por outro lado, quando o pagamento decorre de erro operacional ou de cálculo, a solução pode ser diferente, especialmente se o servidor tinha condições de perceber a irregularidade.
Portanto, não basta verificar se o pagamento era indevido: é necessário identificar por que ele ocorreu e se o servidor podia reconhecer o erro.
O que diz o Tema 531 do STJ sobre valores recebidos de boa-fé?
O Tema 531 do Superior Tribunal de Justiça estabelece uma proteção importante para servidores que recebem valores indevidos em decorrência de interpretação equivocada da legislação pela Administração Pública.
No julgamento do Recurso Especial nº 1.244.182/PB, a Primeira Seção do STJ reconheceu que, quando a própria Administração interpreta erroneamente uma lei e realiza pagamentos com base nessa interpretação, pode criar no servidor a legítima expectativa de que as quantias recebidas são devidas.
Nessas circunstâncias, os valores recebidos de boa-fé não estão sujeitos à devolução, conforme o entendimento firmado no julgamento repetitivo.
Isso significa que o servidor não deve suportar automaticamente as consequências financeiras de uma interpretação jurídica adotada pelo próprio órgão público e posteriormente considerada equivocada.
Por exemplo, se a Administração concede determinada vantagem remuneratória após interpretar uma disposição legal e, posteriormente, reconhece que essa interpretação era incorreta, deve ser examinada a proteção da boa-fé do servidor quanto às parcelas anteriormente recebidas.
O entendimento não impede a correção dos pagamentos futuros. A discussão sobre a manutenção da vantagem é diferente daquela relativa à obrigação de devolver quantias já recebidas.
O precedente pode ser consultado no Tema 531 do STJ.
O que muda quando o pagamento indevido decorre de erro operacional ou de cálculo?
A situação exige análise diferente quando o pagamento indevido decorre de falha operacional, erro de lançamento ou cálculo incorreto realizado pela Administração.
No Tema 1009, julgado no Recurso Especial nº 1.769.306/AL e em recurso repetitivo conexo, o STJ estabeleceu que pagamentos indevidos decorrentes de erro administrativo operacional ou de cálculo estão, em regra, sujeitos à devolução.
Entretanto, o Tribunal reconheceu uma exceção relevante: a restituição pode ser afastada quando o servidor demonstra sua boa-fé objetiva, especialmente quando não lhe era possível identificar o pagamento indevido.
Imagine que um servidor receba uma diferença remuneratória resultante de erro complexo no sistema de folha de pagamento. Se o valor estiver incorporado a outras parcelas e não houver circunstâncias que permitam identificar a irregularidade, esses elementos poderão ser relevantes para demonstrar a boa-fé objetiva.
A situação é diferente quando ocorre um depósito evidentemente incompatível com a remuneração habitual, como o pagamento duplicado de uma parcela facilmente identificável.
Nesses casos, a possibilidade de perceber o erro pode justificar a exigência de restituição.
O entendimento exige, portanto, avaliação individualizada da origem do pagamento, da clareza da irregularidade e da conduta esperada do servidor.
O Tema 1009 também teve seus efeitos modulados pelo STJ, aspecto que deve ser observado em processos judiciais ajuizados antes da publicação do acórdão em maio de 2021.
Consulte o entendimento oficial no Tema 1009 do STJ.
Qual é a diferença entre erro de interpretação da lei e erro de cálculo?
Essa distinção é fundamental para definir a obrigação de devolver valores recebidos indevidamente.
O erro de interpretação da lei ocorre quando a Administração adota determinado entendimento jurídico para conceder ou calcular uma vantagem e, posteriormente, reconhece que a interpretação utilizada era incorreta.
Já o erro operacional ou de cálculo ocorre quando existe falha na execução de uma regra, como lançamento incorreto, duplicidade de pagamento ou aplicação equivocada de um percentual claramente definido.
A distinção não depende apenas da denominação atribuída ao problema pela Administração. É necessário examinar o fundamento que originou o pagamento.
Um equívoco identificado na folha de pagamento pode ter origem em interpretação jurídica anterior. Da mesma forma, uma cobrança apresentada como revisão de vantagem pode decorrer de simples erro matemático.
Por isso, a classificação administrativa do erro não substitui a análise de sua causa efetiva.
Essa identificação é decisiva para a aplicação correta dos Temas 531 e 1009 do STJ.
O que significa boa-fé objetiva no recebimento de valores indevidos?
A boa-fé objetiva não se resume à declaração do servidor de que desconhecia a irregularidade.
Ela envolve a análise das circunstâncias concretas para verificar se uma pessoa, naquela posição, tinha condições razoáveis de identificar que estava recebendo quantias indevidas.
Entre os fatores relevantes estão a complexidade da composição remuneratória, a habitualidade dos pagamentos, a existência de atos administrativos que fundamentaram a vantagem, as informações disponíveis ao servidor e a facilidade de identificação da diferença.
Também pode ser importante verificar se o servidor forneceu informações incorretas, omitiu circunstâncias relevantes ou participou de alguma maneira da geração do pagamento indevido.
Quando a controvérsia envolve erro operacional, o STJ exige demonstração concreta da boa-fé objetiva para afastar a devolução.
Assim, o simples fato de o dinheiro ter sido gasto com despesas familiares ou de possuir natureza alimentar não garante, isoladamente, a impossibilidade de restituição.
A natureza remuneratória dos valores pode ser relevante, mas deve ser analisada em conjunto com a origem do erro e com a possibilidade de o servidor perceber a irregularidade.
Leia também: Como questionar decisões administrativas que afetam a remuneração e os direitos do servidor público?
A Administração pode descontar diretamente os valores do contracheque?
A legislação admite a reposição de valores ao erário em determinadas circunstâncias. Entretanto, a cobrança deve observar os procedimentos legais e as garantias de defesa do servidor.
No serviço público federal, o art. 46 da Lei nº 8.112/1990 disciplina a reposição de valores e estabelece a necessidade de comunicação prévia ao servidor, aposentado ou pensionista.
A norma prevê prazo máximo de 30 dias para pagamento e admite parcelamento mediante solicitação do interessado, observadas as regras legais.
O § 1º do art. 46 estabelece que cada parcela não poderá ser inferior a 10% da remuneração, provento ou pensão. Esse percentual não constitui, por si só, um teto legal geral de desconto.
A legislação federal também possui regra específica para pagamentos indevidos ocorridos no mês anterior ao processamento da folha, cuja reposição é prevista em parcela única.
Para servidores estaduais e municipais, devem ser examinados os respectivos estatutos, pois os prazos e os critérios de reposição podem ser diferentes.
Independentemente do regime aplicável, a Administração deve observar as garantias constitucionais do contraditório, da ampla defesa e do devido processo legal.
A exigência de devolução deve permitir ao servidor compreender a origem do débito, conhecer os cálculos e apresentar os argumentos e documentos pertinentes.
A Administração precisa instaurar procedimento antes de cobrar os valores?
A cobrança de valores que afeta a situação patrimonial do servidor deve observar o procedimento previsto na legislação aplicável e as garantias constitucionais de defesa.
No âmbito federal, o art. 5º, LV, da Constituição Federal, em conjunto com a legislação administrativa pertinente, assegura ao interessado a possibilidade de conhecer os fundamentos da cobrança e contestá-los.
A Administração deve identificar as parcelas consideradas indevidas, o período correspondente, a origem do erro e o critério utilizado para calcular o valor exigido.
Também deve ser possível discutir a aplicação dos precedentes sobre boa-fé e, quando pertinente, demonstrar que o pagamento decorreu de interpretação jurídica adotada pelo próprio órgão.
A ausência de motivação suficiente, a falta de acesso aos demonstrativos ou a restrição indevida ao direito de defesa podem comprometer a validade da cobrança.
Entretanto, nem toda irregularidade procedimental significa que o débito é materialmente inexistente. Em determinadas situações, a consequência jurídica poderá ser a anulação da cobrança e a renovação válida do procedimento.
Por isso, a defesa deve examinar tanto a regularidade do procedimento quanto a própria exigibilidade da restituição.
Quais documentos podem demonstrar que os valores foram recebidos de boa-fé?
A documentação deve permitir compreender como o pagamento foi realizado e quais informações estavam disponíveis ao servidor.
Os contracheques dos períodos discutidos são importantes para identificar as rubricas, os valores e a regularidade dos depósitos.
Também podem ser relevantes portarias de concessão de vantagens, decisões administrativas, demonstrativos de cálculo, comunicações do setor de recursos humanos e documentos que expliquem a origem das parcelas remuneratórias.
Quando o pagamento decorre de interpretação da legislação, é especialmente importante reunir os atos que demonstrem que a vantagem foi concedida por decisão administrativa fundamentada.
Nos casos de erro operacional, os documentos devem contribuir para demonstrar que a irregularidade não era identificável de maneira razoável pelo servidor.
A comparação entre diferentes contracheques, a complexidade da folha e a ausência de mudanças expressivas ou incomuns podem ser relevantes, dependendo das circunstâncias.
O importante é apresentar uma relação objetiva entre os documentos, a origem do pagamento e a impossibilidade de percepção do erro.
Como contestar administrativamente uma cobrança de reposição ao erário?
O primeiro passo é solicitar acesso integral à documentação que fundamenta a cobrança, incluindo a decisão administrativa e a memória de cálculo dos valores exigidos.
Em seguida, deve ser identificado se o pagamento decorreu de interpretação equivocada da legislação ou de erro operacional ou de cálculo.
Essa distinção permitirá verificar a aplicação do Tema 531 ou do Tema 1009 do STJ.
A manifestação administrativa também pode apontar inconsistências nos valores cobrados, períodos incorretos, ausência de fundamentação e irregularidades na observância do contraditório e da ampla defesa.
Quando a cobrança decorrer de erro operacional, é importante apresentar os elementos concretos capazes de demonstrar a boa-fé objetiva.
Também deve ser verificada a possibilidade de requerer a suspensão dos descontos durante a apreciação administrativa, observadas as normas aplicáveis. A apresentação de recurso não garante automaticamente a suspensão da cobrança.
Os prazos para defesa e recurso dependem do estatuto e do procedimento administrativo correspondente, razão pela qual devem ser conferidos imediatamente após a ciência da notificação.
É possível questionar judicialmente a devolução dos valores?
Sim. A determinação administrativa de restituição pode ser submetida ao controle judicial de legalidade.
O Poder Judiciário pode examinar a origem do pagamento, a aplicação dos precedentes do STJ, a existência de boa-fé objetiva e a regularidade do procedimento utilizado pela Administração.
Dependendo das circunstâncias, é possível requerer o reconhecimento da inexigibilidade da devolução, a anulação da cobrança, a suspensão de descontos ou a restituição de valores descontados indevidamente.
Quando os descontos já estão sendo realizados e existe risco concreto de comprometimento da subsistência ou de prejuízo relevante, também pode ser examinada a possibilidade de tutela de urgência, nos termos do art. 300 do Código de Processo Civil.
A concessão de medida urgente depende da demonstração da probabilidade do direito e do perigo de dano ou risco ao resultado útil do processo.
A discussão judicial deve distinguir duas pretensões: o reconhecimento de que a devolução não é juridicamente exigível e a invalidação do procedimento utilizado para realizar a cobrança.
São fundamentos que podem ser articulados conjuntamente, mas possuem consequências jurídicas distintas.
E quando os valores foram recebidos por decisão judicial posteriormente revogada?
Essa situação exige atenção especial, pois não deve ser confundida com pagamentos realizados espontaneamente pela Administração em razão de interpretação equivocada da legislação.
Quando o servidor recebe determinada vantagem por força de decisão judicial provisória que posteriormente é revogada, podem incidir regras específicas de restituição.
O art. 46, § 3º, da Lei nº 8.112/1990 contempla expressamente a reposição de valores recebidos em decorrência de decisão liminar, tutela antecipada ou sentença posteriormente revogada ou rescindida.
A jurisprudência do STJ também reconhece, em determinadas situações, a possibilidade de restituição de valores recebidos em razão de decisões judiciais precárias posteriormente reformadas.
Portanto, a boa-fé do servidor não afasta automaticamente a devolução de valores recebidos por decisão judicial provisória.
A solução depende da natureza da decisão, do regime jurídico aplicável e das circunstâncias processuais.
O que fazer ao receber uma notificação para devolver valores?
O recebimento de uma notificação de reposição ao erário exige atenção aos prazos e aos fundamentos utilizados pela Administração.
Antes de reconhecer a dívida ou concordar com descontos, é importante solicitar a documentação do procedimento e conferir a origem dos valores.
Também é necessário verificar se houve decisão administrativa que concedeu a vantagem, se os pagamentos decorreram de erro operacional e quais informações o servidor possuía durante o período.
A análise deve incluir a legislação aplicável, os Temas 531 e 1009 do STJ, os demonstrativos de pagamento e a existência de eventual prazo para defesa.
O servidor não deve presumir que a utilização dos valores para despesas pessoais impede automaticamente a restituição. Tampouco deve considerar que toda cobrança administrativa é necessariamente válida.
A exigibilidade da devolução depende da análise jurídica e documental do caso concreto.
Conclusão
O servidor público que recebeu valores indevidos de boa-fé não está automaticamente obrigado a devolver o dinheiro, mas também não existe dispensa geral de restituição para qualquer pagamento realizado por erro administrativo.
O Tema 531 do STJ protege, nos termos da tese firmada, os valores recebidos de boa-fé em decorrência de interpretação equivocada da legislação pela Administração Pública.
Já o Tema 1009 estabelece que pagamentos indevidos por erro operacional ou de cálculo estão sujeitos à devolução, ressalvadas as situações em que o servidor demonstra sua boa-fé objetiva, especialmente quando não tinha condições de identificar a irregularidade.
Além disso, a cobrança deve observar o procedimento legal, a motivação administrativa, o contraditório e a ampla defesa.
Antes de aceitar descontos ou efetuar a restituição, é importante examinar a origem do pagamento, os documentos administrativos, os critérios de cálculo e os prazos disponíveis para impugnação.
O Mattozo & Ribeiro Sociedade de Advogados atua em demandas relacionadas a servidores públicos, reposição ao erário, descontos remuneratórios, revisão de vantagens funcionais, processos administrativos e controle judicial de atos da Administração Pública.

Sobre o Escritório:
Mattozo & Ribeiro Sociedade de Advogados é especializado em Direito Administrativo, com atuação voltada especialmente para concursos públicos e servidores públicos. Há mais de uma década, o escritório atua em demandas estratégicas nessa área, consolidando-se como referência nacional pelos resultados, decisões judiciais relevantes e pela experiência acumulada ao longo dos anos.
Saiba mais em @mattozoeribeiro.
Saiba mais em @mattozoeribeiro.
FAQ: Perguntas Frequentes
O servidor público precisa devolver valores recebidos de boa-fé?
Depende da origem do pagamento. Valores recebidos de boa-fé em decorrência de interpretação equivocada da legislação pela Administração podem estar protegidos contra restituição, conforme o Tema 531 do STJ. Nos erros operacionais ou de cálculo, aplica-se o Tema 1009.
O que diz o Tema 531 do STJ?
O Tema 531 estabelece que valores pagos indevidamente em razão de interpretação errônea da legislação pela Administração não devem ser devolvidos quando recebidos de boa-fé pelo servidor.
O que diz o Tema 1009 do STJ?
O Tema 1009 prevê a devolução de valores pagos indevidamente por erro operacional ou de cálculo, ressalvadas as hipóteses em que o servidor comprova sua boa-fé objetiva, especialmente quando não era possível perceber a irregularidade.
O fato de o dinheiro ter sido usado para despesas familiares impede a devolução?
Não automaticamente. A natureza alimentar da remuneração e a utilização dos valores podem integrar a análise, mas não substituem a verificação da origem do erro e da boa-fé objetiva.
A Administração pode descontar valores do contracheque?
A legislação admite a reposição ao erário em determinadas situações, mas a cobrança deve observar as regras aplicáveis e as garantias de defesa do servidor. No âmbito federal, a matéria é disciplinada pelo art. 46 da Lei nº 8.112/1990.
Posso recorrer de uma cobrança de reposição ao erário?
Sim. O servidor pode contestar os fundamentos da cobrança, apresentar documentos, questionar os cálculos e demonstrar a incidência dos precedentes aplicáveis. O prazo depende do regime jurídico e do procedimento administrativo.
Valores recebidos por liminar posteriormente revogada precisam ser devolvidos?
Podem estar sujeitos à restituição. Pagamentos realizados por força de decisão judicial provisória posteriormente revogada possuem disciplina específica e não se confundem automaticamente com os casos de erro administrativo tratados nos Temas 531 e 1009.
É possível suspender judicialmente os descontos?
Sim, quando estão presentes os requisitos da tutela de urgência. A medida depende da demonstração da probabilidade do direito e do risco concreto decorrente da continuidade da cobrança.
Preciso de advogado para questionar a devolução de valores?
A presença de advogado não é obrigatória em todos os procedimentos administrativos. Entretanto, a orientação jurídica pode ser importante para avaliar a origem do pagamento, aplicar corretamente os precedentes do STJ e questionar descontos ou cobranças indevidas.